หลายคนยอมรับเงื่อนไขการผ่อนบ้าน 20-30 ปีเป็นเรื่องปกติ ทั้งที่ในความเป็นจริงหากเข้าใจโครงสร้างดอกเบี้ยและวางแผนให้ถูกทาง ระยะเวลานั้นอาจสั้นลงได้มากกว่าที่คิด ตัวช่วยที่ว่าก็คือการผ่อนบ้านลดต้นลดดอกหรือการคิดดอกเบี้ยจากเงินต้นคงเหลือ ซึ่งหมายความว่ายิ่งเงินต้นลดเร็วเท่าไร ภาระดอกเบี้ยก็จะลดลงตามไปด้วยแบบอัตโนมัติ หลักการนี้เองที่ทำให้การบริหารเงินอย่างมีวินัย เช่น การโปะเพิ่มเป็นงวดพิเศษ หรือเลือกสินเชื่อที่เหมาะสม สามารถช่วยประหยัดดอกเบี้ยได้หลักแสนถึงหลักล้านบาทตลอดอายุสัญญา
ทำไมวิธีลดต้นลดดอกถึงช่วยประหยัดเงินได้
ดอกเบี้ยบ้านส่วนใหญ่เป็นแบบ Effective Rate คิดคำนวณจากเงินต้นคงเหลือในแต่ละงวด ซึ่งหมายความว่าทุกเดือนที่คุณผ่อน ธนาคารจะนำยอดเงินต้นที่ยังเหลืออยู่มาคำนวณดอกเบี้ยใหม่เสมอ เป็นเหตุผลว่าทำไมการผ่อนบ้านลดต้นลดดอกจึงมีความสำคัญมากกว่าที่หลายคนคิด
ในช่วงแรกของสัญญา ยอดเงินต้นยังสูง ดอกเบี้ยที่คำนวณจึงสูงตามไปด้วย ค่างวดที่จ่ายในแต่ละเดือนจึงถูกแบ่งไปชำระดอกเบี้ยในสัดส่วนมากกว่าเงินต้น แต่เมื่อใดก็ตามที่คุณสามารถทำให้เงินต้นลดลงเร็วขึ้น ไม่ว่าจะด้วยการโปะเพิ่ม หรือวางโครงสร้างการผ่อนที่เหมาะสม ดอกเบี้ยในงวดถัดไปจะถูกคำนวณจากฐานที่เล็กลงทันที ผลลัพธ์จึงไม่ได้มีแค่การลดระยะเวลาผ่อน แต่ยังหมายถึงการลดต้นทุนทางการเงินตลอดอายุสัญญา เพราะดอกเบี้ยเป็นต้นทุนสะสมแบบทบต้น หากปล่อยให้เงินต้นสูงอยู่นาน ดอกเบี้ยก็จะทำงานกับคุณในทิศทางตรงกันข้าม
วิธีคำนวณผ่อนบ้านแบบลดต้นลดดอกง่ายๆ
หลักการพื้นฐานที่ควรรู้
ในแต่ละงวด ธนาคารจะคำนวณดอกเบี้ยตามสูตรโดยประมาณดังนี้
> ดอกเบี้ยต่อเดือน = เงินต้นคงเหลือ × อัตราดอกเบี้ยต่อปี ÷ 12
จากนั้นค่างวดที่คุณจ่ายในเดือนนั้น จะถูกแบ่งออกเป็น ส่วนที่ไปตัด “ดอกเบี้ย” และส่วนที่ไปตัด “เงินต้น” ยิ่งเงินต้นคงเหลือลดเร็ว ดอกเบี้ยในเดือนถัดไปก็จะลดลงตามเงื่อนไขอัตโนมัติ
ตัวอย่างคำนวณแบบเข้าใจง่าย
สมมติว่ากู้ซื้อบ้าน 3,000,000 บาท อัตราดอกเบี้ย 4% ต่อปี ยังไม่ลงรายละเอียดเรื่องค่างวดคงที่ เพื่อให้เห็นภาพโครงสร้างดอกเบี้ยก่อน
เดือนแรก
ดอกเบี้ย = 3,000,000 × 4% ÷ 12
= 3,000,000 × 0.04 ÷ 12
= 10,000 บาท
หมายความว่า ในเดือนแรก ดอกเบี้ยที่เกิดขึ้นคือ 10,000 บาท
หากคุณจ่ายค่างวด 18,000 บาท
-
10,000 บาท ไปชำระดอกเบี้ย
-
อีก 8,000 บาท ไปตัดเงินต้น
เงินต้นคงเหลือใหม่จะกลายเป็น 2,992,000 บาท
เดือนถัดไป
ดอกเบี้ยจะไม่คิดจาก 3,000,000 บาทแล้ว แต่คิดจาก 2,992,000 บาทแทน
2,992,000 × 4% ÷ 12 ≈ 9,973 บาท
แม้จะลดลงเพียงหลักสิบในเดือนแรกๆ แต่เมื่อเวลาผ่านไปหลายปี ความแตกต่างนี้จะสะสมกลายเป็นเงินก้อนใหญ่ได้
แล้วถ้าโปะเพิ่มจะเกิดอะไรขึ้น?
สมมติคุณตัดสินใจโปะเพิ่ม 100,000 บาทในปีแรก เงินต้นจะลดลงทันทีเหลือ 2,892,000 บาท ดอกเบี้ยในเดือนถัดไปก็จะถูกคำนวณจากฐานใหม่ที่เล็กลง ผลคือคุณลดทั้งภาระดอกเบี้ยรวมตลอดสัญญาและระยะเวลาผ่อนโดยรวม
เทคนิคปิดหนี้บ้านให้เร็วขึ้น
การมีบ้านคือความมั่นคงระยะยาว แต่การมีอิสระทางการเงินเร็วขึ้นคือความสบายใจในทุกวันระหว่างทาง หากเข้าใจหลักการผ่อนบ้านลดต้นลดดอกแล้ว ขั้นตอนต่อไปคือการลงมือวางกลยุทธ์ให้เงินต้นลดลงเร็วที่สุดอย่างมีระบบ โดยมีเทคนิคการปิดหนี้บ้านให้เร็วขึ้นดังนี้
1) จ่ายเงินก้อนพิเศษ (Prepayment) อย่างมีแผน
หนึ่งในวิธีที่ทรงพลังที่สุดคือการนำเงินก้อน เช่น โบนัสประจำปี รายได้พิเศษ หรือเงินออมส่วนเกิน ไปโปะตัดเงินต้นโดยตรง เมื่อเงินต้นลดลงทันที ดอกเบี้ยในงวดถัดไปจะคำนวณจากยอดใหม่ที่ต่ำลง ดอกเบี้ยสะสมตลอดสัญญาจะลดลง และระยะเวลาผ่อนอาจสั้นลงหลายปี
อย่างไรก็ตาม ควรตรวจสอบเงื่อนไขสัญญาเรื่องค่าธรรมเนียมปิดก่อนกำหนด โดยเฉพาะในช่วง 3 ปีแรกของสินเชื่อ เพื่อให้การโปะเพิ่มคุ้มค่าจริง
2) เลือกงวดจ่ายให้เหมาะกับกระแสเงินสด (Cash Flow)
หลายคนโฟกัสแค่ค่างวดต่ำที่สุด แต่การเลือกงวดที่สูงกว่าขั้นต่ำเล็กน้อยตั้งแต่ต้นอาจช่วยลดดอกเบี้ยได้มากกว่าในระยะยาว ตัวอย่างเช่น
-
หากศักยภาพรายได้เอื้ออำนวย การเลือกผ่อนในระยะสั้นกว่า (เช่น 20 ปี แทน 30 ปี) จะทำให้เงินต้นถูกตัดในสัดส่วนที่มากขึ้นตั้งแต่ต้น
-
หรือการจ่ายเกินงวดขั้นต่ำเดือนละเล็กน้อยอย่างสม่ำเสมอ ก็ช่วยเร่งกระบวนการผ่อนบ้านลดต้นลดดอกได้อย่างต่อเนื่อง พยายามอย่าให้ภาระบ้านเกิน 35-40% ของรายได้ต่อเดือน เพื่อรักษาสมดุลทางการเงินและคุณภาพชีวิต
3) เปรียบเทียบดอกเบี้ยก่อนตัดสินใจ
อัตราดอกเบี้ยที่เห็นในโฆษณาอาจเป็นเพียงช่วงโปรโมชั่นปีแรก แต่สิ่งที่ควรพิจารณาจริงๆ คือ
-
อัตราดอกเบี้ยเฉลี่ย 3 ปีแรก
-
อัตราลอยตัว (MRR, MLR) หลังหมดโปรโมชั่น
-
เงื่อนไขรีไฟแนนซ์ในอนาคต
บางกรณี การรีไฟแนนซ์เมื่อครบกำหนดอาจช่วยลดดอกเบี้ยรวมได้อีกมาก แต่ต้องคำนวณค่าใช้จ่ายประกอบ เช่น ค่าจดจำนองใหม่ ค่าประเมินหลักทรัพย์ และค่าธรรมเนียมต่างๆ
ตัวอย่างโครงการบ้านจาก Frasers Property ที่เหมาะกับการผ่อนลดต้นลดดอก
การเลือกโครงการที่มีราคาเข้าถึงได้ พื้นที่ใช้สอยตอบโจทย์ และทำเลที่เดินทางสะดวก สามารถช่วยให้คุณจัดการการผ่อนชำระได้อย่างมีประสิทธิภาพมากขึ้น และนี่คือตัวอย่างโครงการคุณภาพจาก Frasers Property ที่น่าพิจารณา
นีโอ โฮม ๒ โคราช‑เทอร์มินอล
โครงการบ้านเดี่ยวและบ้านแฝดในเมืองนครราชสีมา เหมาะสำหรับคนที่มองหาบ้านพื้นที่กว้าง ฟังก์ชันครบ เช่น ห้องพระ ห้องซัก-ตาก-รีด และสวนส่วนกลางในราคาที่ยังจับต้องได้ ช่วยให้จัดแผนการเงินและการผ่อนยืดหยุ่นมากขึ้น มีพื้นที่ใช้สอยประมาณ 140-163 ตร.ม. ในทำเลที่เข้าถึงสิ่งอำนวยความสะดวกต่างๆ ของเมืองได้ง่ายขึ้นอีกด้วย
โกลเด้น ทาวน์ วิภาวดี‑รังสิต
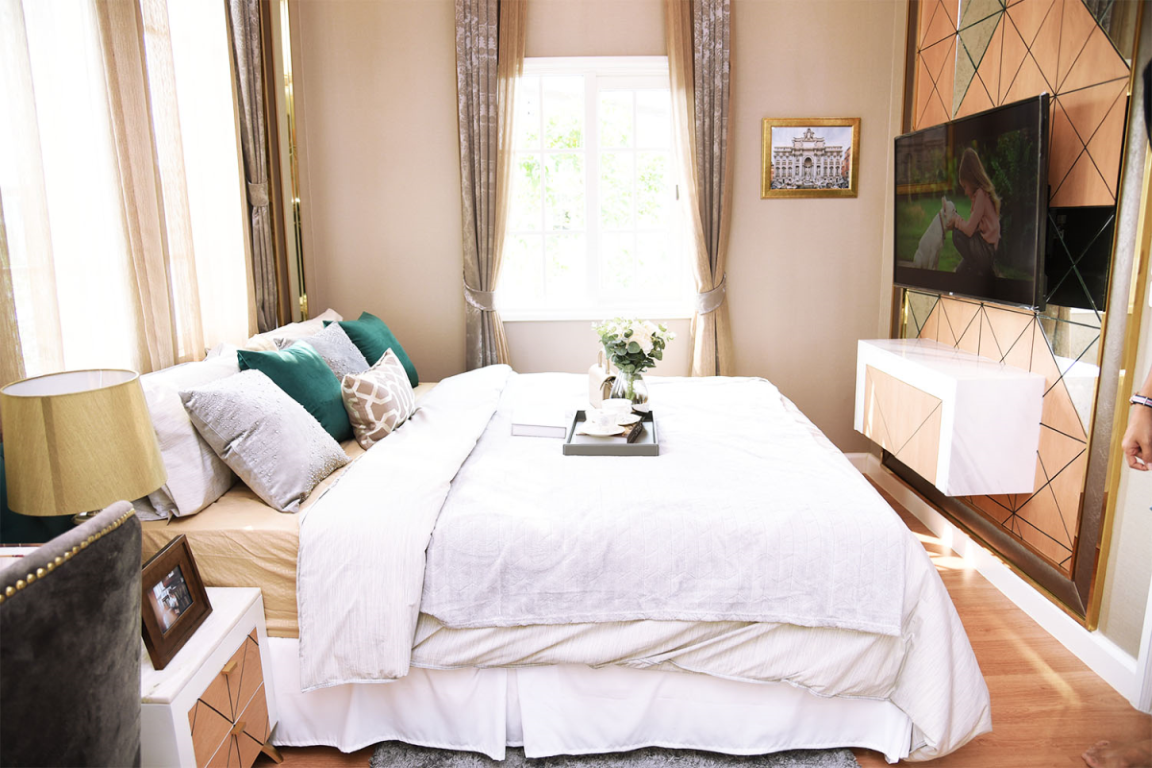
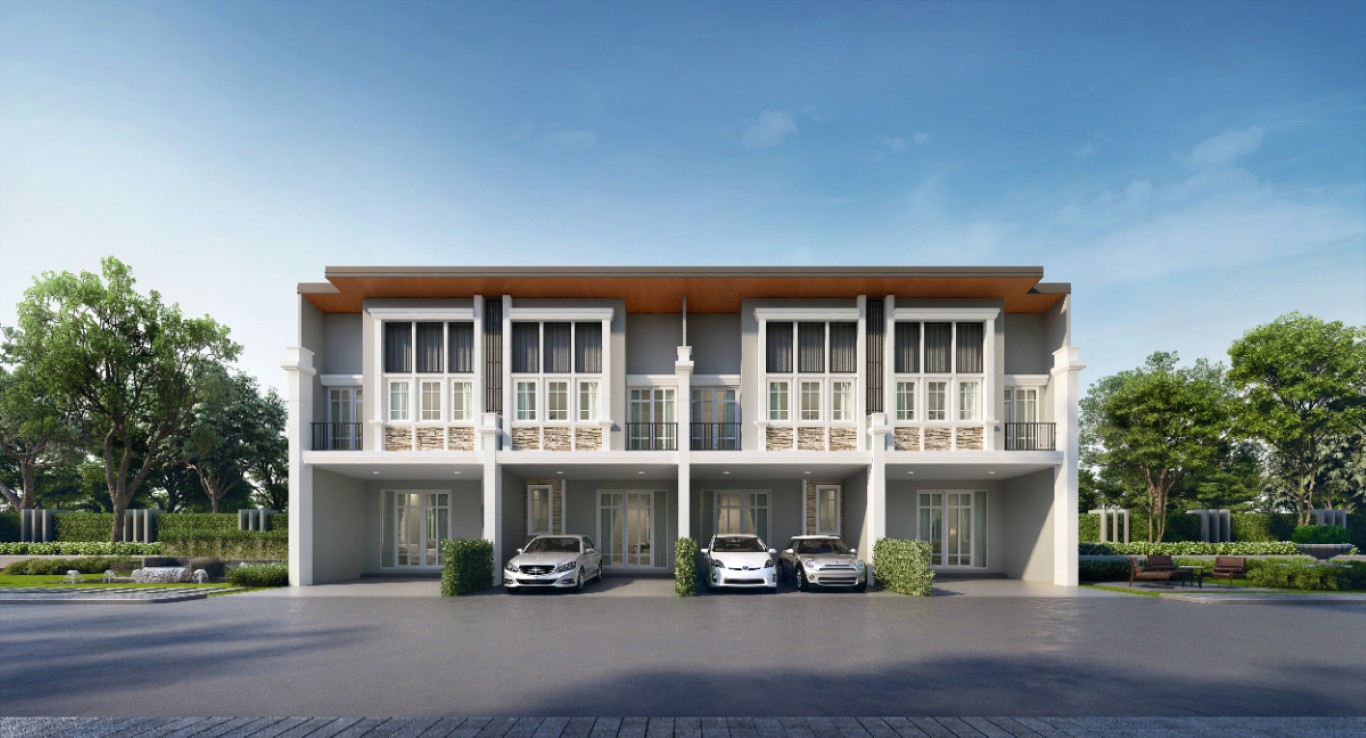
ทาวน์โฮมราคาเริ่มต้นประมาณ 2.09 ล้านบาทในทำเลวิภาวดี-รังสิต เหมาะกับครอบครัวเริ่มต้นที่ต้องการบ้านฟังก์ชันครบ 4 ห้องนอน 3 ห้องน้ำ พร้อมพื้นที่ใช้สอยประมาณ 96-117 ตร.ม. เพราะราคาไม่สูงเกินไป ช่วยให้จัดค่างวดและวางแผนเงินก้อนได้ง่ายขึ้น
โกลเด้น ทาวน์ งามวงศ์วาน‑แคราย
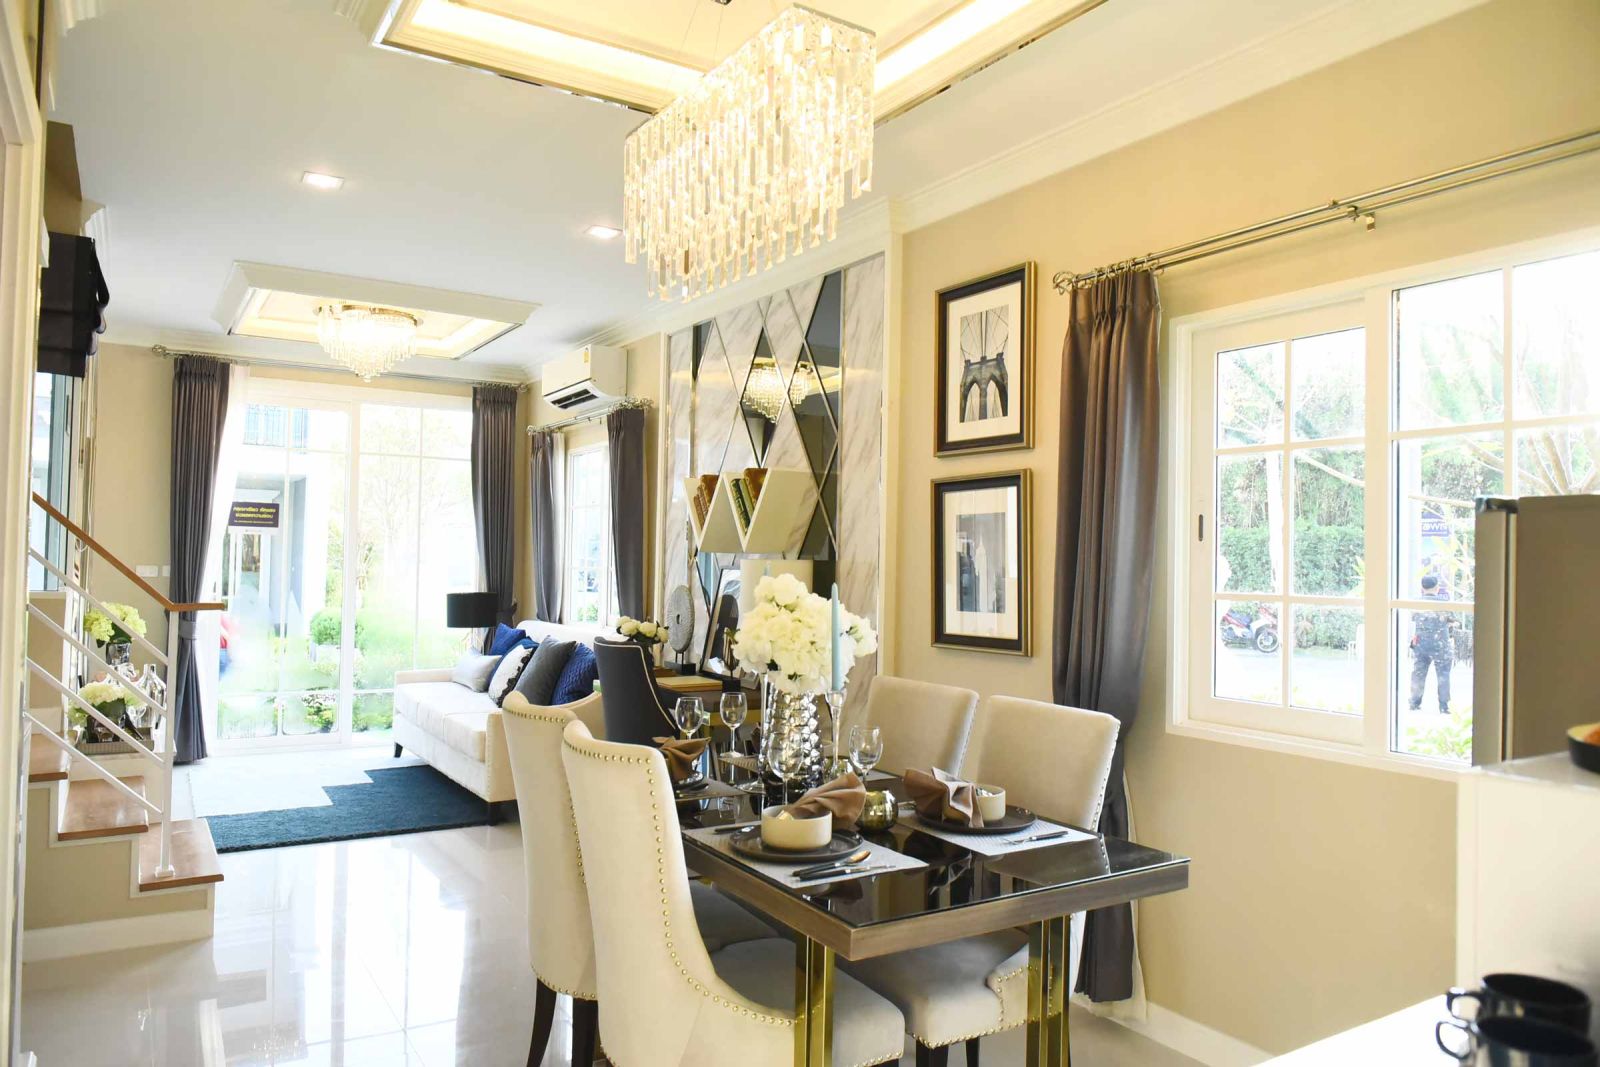
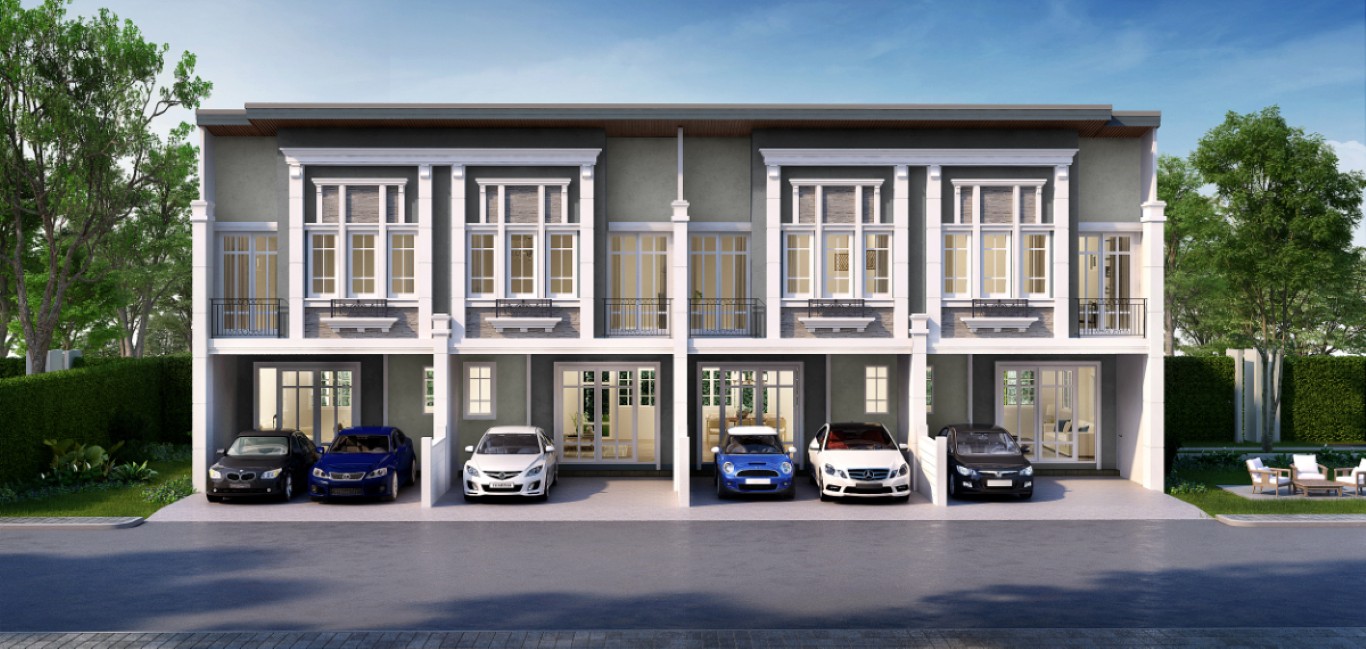
อีกหนึ่งตัวเลือกทาวน์โฮมในโซนใจกลางเมือง ราคาประมาณ 2.99 ล้านบาท ที่ได้รับการออกแบบมาให้ตอบโจทย์ครอบครัวขนาดเล็กถึงกลาง พร้อมพื้นที่ใช้สอยและส่วนกลางที่ครบครัน ตำแหน่งที่ใกล้ระบบขนส่งสาธารณะทำให้การเดินทางสะดวก ช่วยให้คุณสามารถจัดสรรเงินในการผ่อนบ้านและชีวิตประจำวันได้อย่างลงตัว
เพรสทีจ ฟิวเจอร์‑รังสิต
บ้านเดี่ยวที่เหมาะสำหรับครอบครัวที่ต้องการพื้นที่ชีวิตเพิ่มขึ้น โดยราคาเริ่มต้นราว 4.99 ล้านบาท พร้อมพื้นที่ใช้สอยกว้างและสิ่งอำนวยความสะดวกครบ ไม่ว่าจะเป็นคลับเฮาส์ สระว่ายน้ำ และสวนพักผ่อน เหมาะสำหรับคนที่วางแผนชีวิตในระยะยาวและต้องการบ้านที่สามารถเป็นพื้นที่ใช้ชีวิตร่วมกับครอบครัว พร้อมการจัดการเงินที่ดีเพื่อประโยชน์สูงสุดจากการผ่อนบ้านลดต้นลดดอก
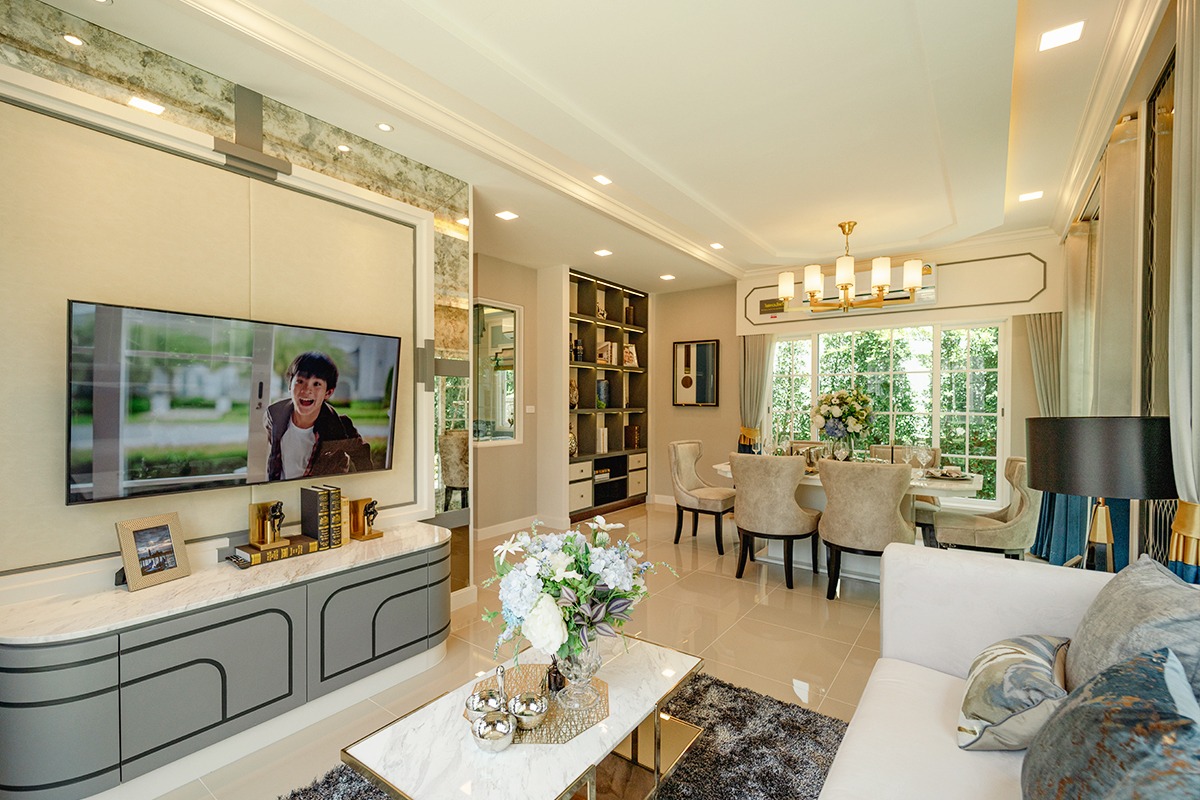
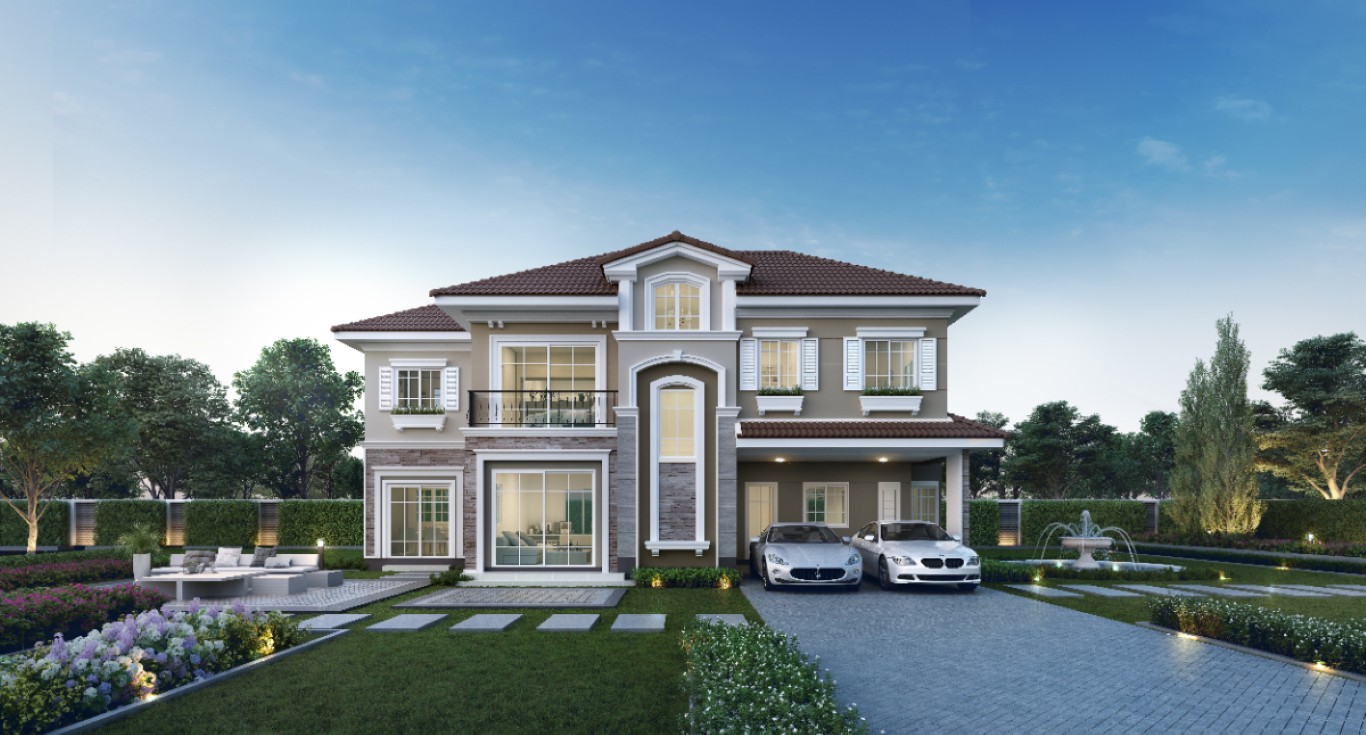
หลักการผ่อนบ้านลดต้นลดดอกทำให้เราเห็นว่าทุกบาทที่ตัดเงินต้นได้เร็วขึ้น คือการลดภาระดอกเบี้ยในอนาคต และย่นระยะเวลาความรับผิดชอบลงอย่างมีเหตุผล และแน่นอนว่าการวางแผนทางการเงินที่ดี ควรเริ่มต้นจากการเลือกโครงการที่มีคุณภาพ